 Adaugă-ne ca sursă preferată pe Google!
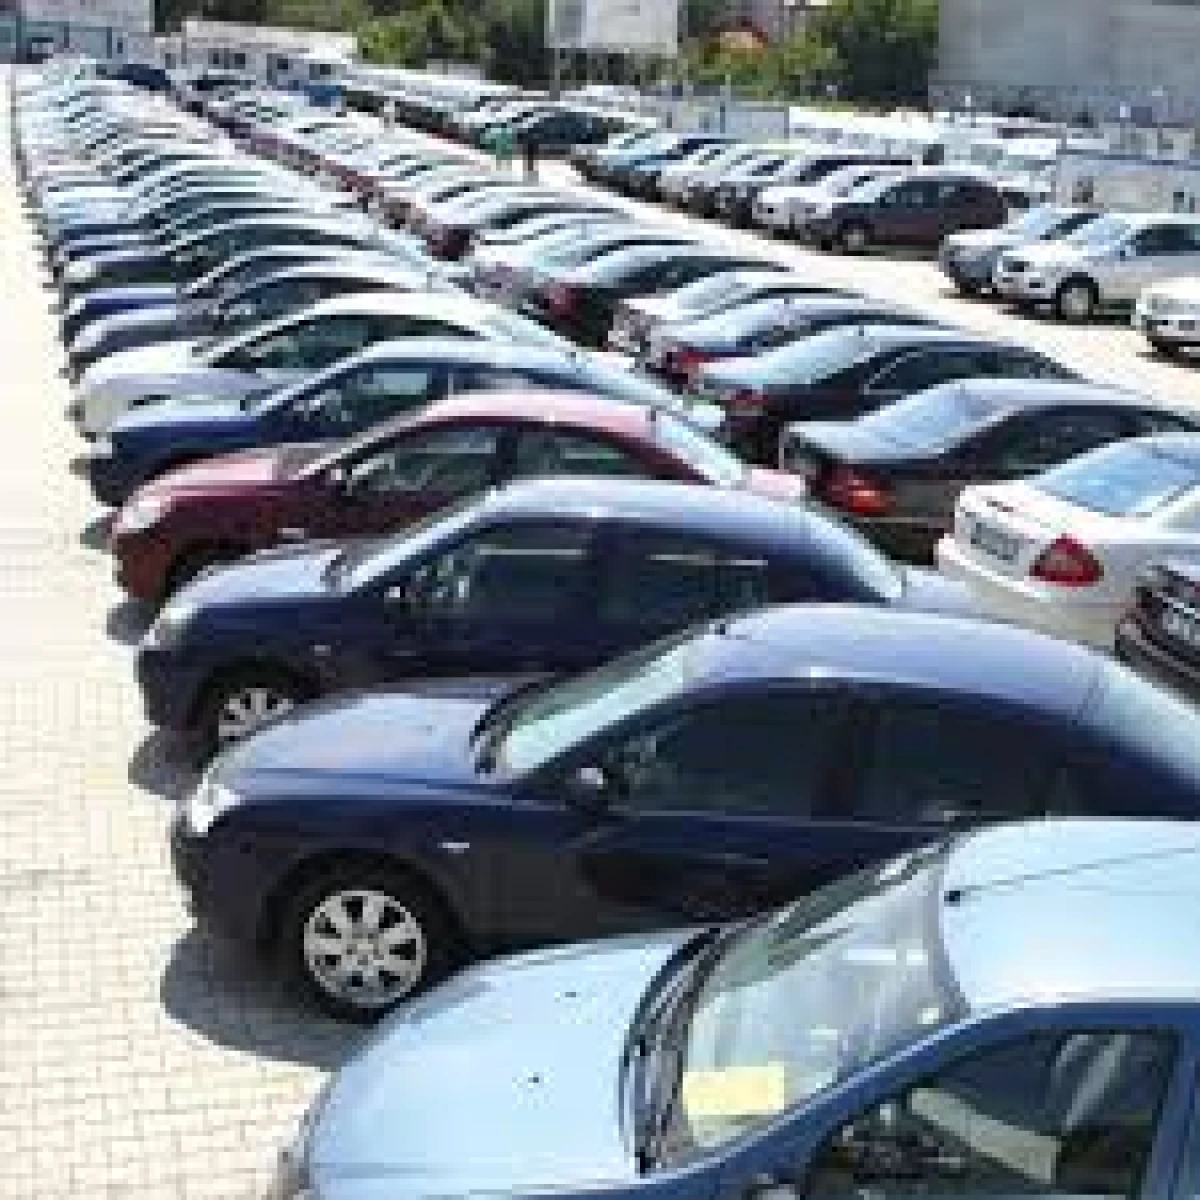
Comercianții și intermediarii de autoturisme second-hand sunt vizați de o acțiune națională de control, prin care inspectorii antifraudă vor verifica proveniența mașinilor, prețurile înscrise în acte și declararea veniturilor din vânzări. În prima etapă au fost selectate 35 de entități, pentru care a fost identificat un stoc de autoturisme cu o valoare estimată la peste 38 de milioane de euro.
Verificările sunt desfășurate de Direcția Generală Antifraudă Fiscală din cadrul ANAF, sub denumirea „Acțiunea ATOM – Analiza și Trasabilitatea Operațiunilor cu Mașini”. Obiectivul principal este stabilirea concordanței dintre activitatea economică desfășurată în realitate și informațiile din documentele fiscale și evidențele financiar-contabile.
Inspectorii vor compara autoturismele existente în parcurile auto cu stocurile înregistrate în documente. Totodată, vor analiza proveniența vehiculelor, traseul comercial al acestora și modul în care au fost declarate achizițiile din alte state ale Uniunii Europene.
O atenție deosebită va fi acordată diferențelor dintre prețurile practicate la vânzare și sumele înscrise în documentele fiscale. Controalele vor urmări dacă vânzările sunt fiscalizate integral și dacă veniturile aferente sunt înregistrate în contabilitate.
Un alt punct al verificărilor îl reprezintă aplicarea regimului special de TVA pentru bunurile second-hand. Inspectorii vor analiza respectarea condițiilor legale și eventualele diminuări nejustificate ale marjei comerciale.
Reconstituirea circuitului economic și fiscal al fiecărui autoturism verificat reprezintă un element central al acțiunii. Sunt vizate inclusiv formele de intermediere care nu reflectă realitatea economică a tranzacțiilor, nedeclararea integrală a veniturilor, diminuarea valorii declarate a mașinilor și diferențele dintre stocurile fizice și cele din evidențe.
Cei 35 de operatori au fost selectați pe baza unei analize de risc. Printre criteriile luate în calcul se numără numărul mașinilor oferite spre vânzare în raport cu activitatea declarată, volumul achizițiilor intracomunitare, regimul de TVA utilizat și diferențele dintre prețurile afișate public și datele fiscale disponibile. De asemenea, au fost analizate neconcordanțele privind stocurile și fluxurile comerciale.
Selecția pentru control nu reprezintă, în sine, constatarea unor nereguli. Potrivit ANAF, eventualele încălcări ale legislației fiscale vor fi documentate, iar măsurile vor fi stabilite pentru fiecare caz, în funcție de natura și gravitatea faptelor identificate.
Acțiunea ATOM: controale la comercianții și intermediarii de mașini second-hand
Ultimele stiri
Primele vești după accidentarea lui Dorobanțu: fundașul UTA-ei ar urma să lipsească cel puțin o lună





LiveArad TV
